บริษัทตั้งเป้าเพิ่มยอดขาย แต่ฝ่ายขายเร่งลดราคาเพื่อปิดงาน ฝ่ายจัดซื้อซื้อครั้งละมาก ๆ เพื่อให้ได้ต้นทุนต่ำ ขณะที่คลังสินค้าพยายามลดสต็อกเพื่อประหยัดพื้นที่ เมื่อถึงวันประชุม ทุกฝ่ายอาจมีตัวเลขที่ดูดี แต่บริษัทกลับเจอกำไรลด สินค้าค้าง และลูกค้ารอของนานขึ้น สถานการณ์สมมตินี้ชี้ให้เห็นว่า การมี KPI ของทุกฝ่ายยังไม่เพียงพอ หากเป้าหมายเหล่านั้นไม่ได้สนับสนุนกัน
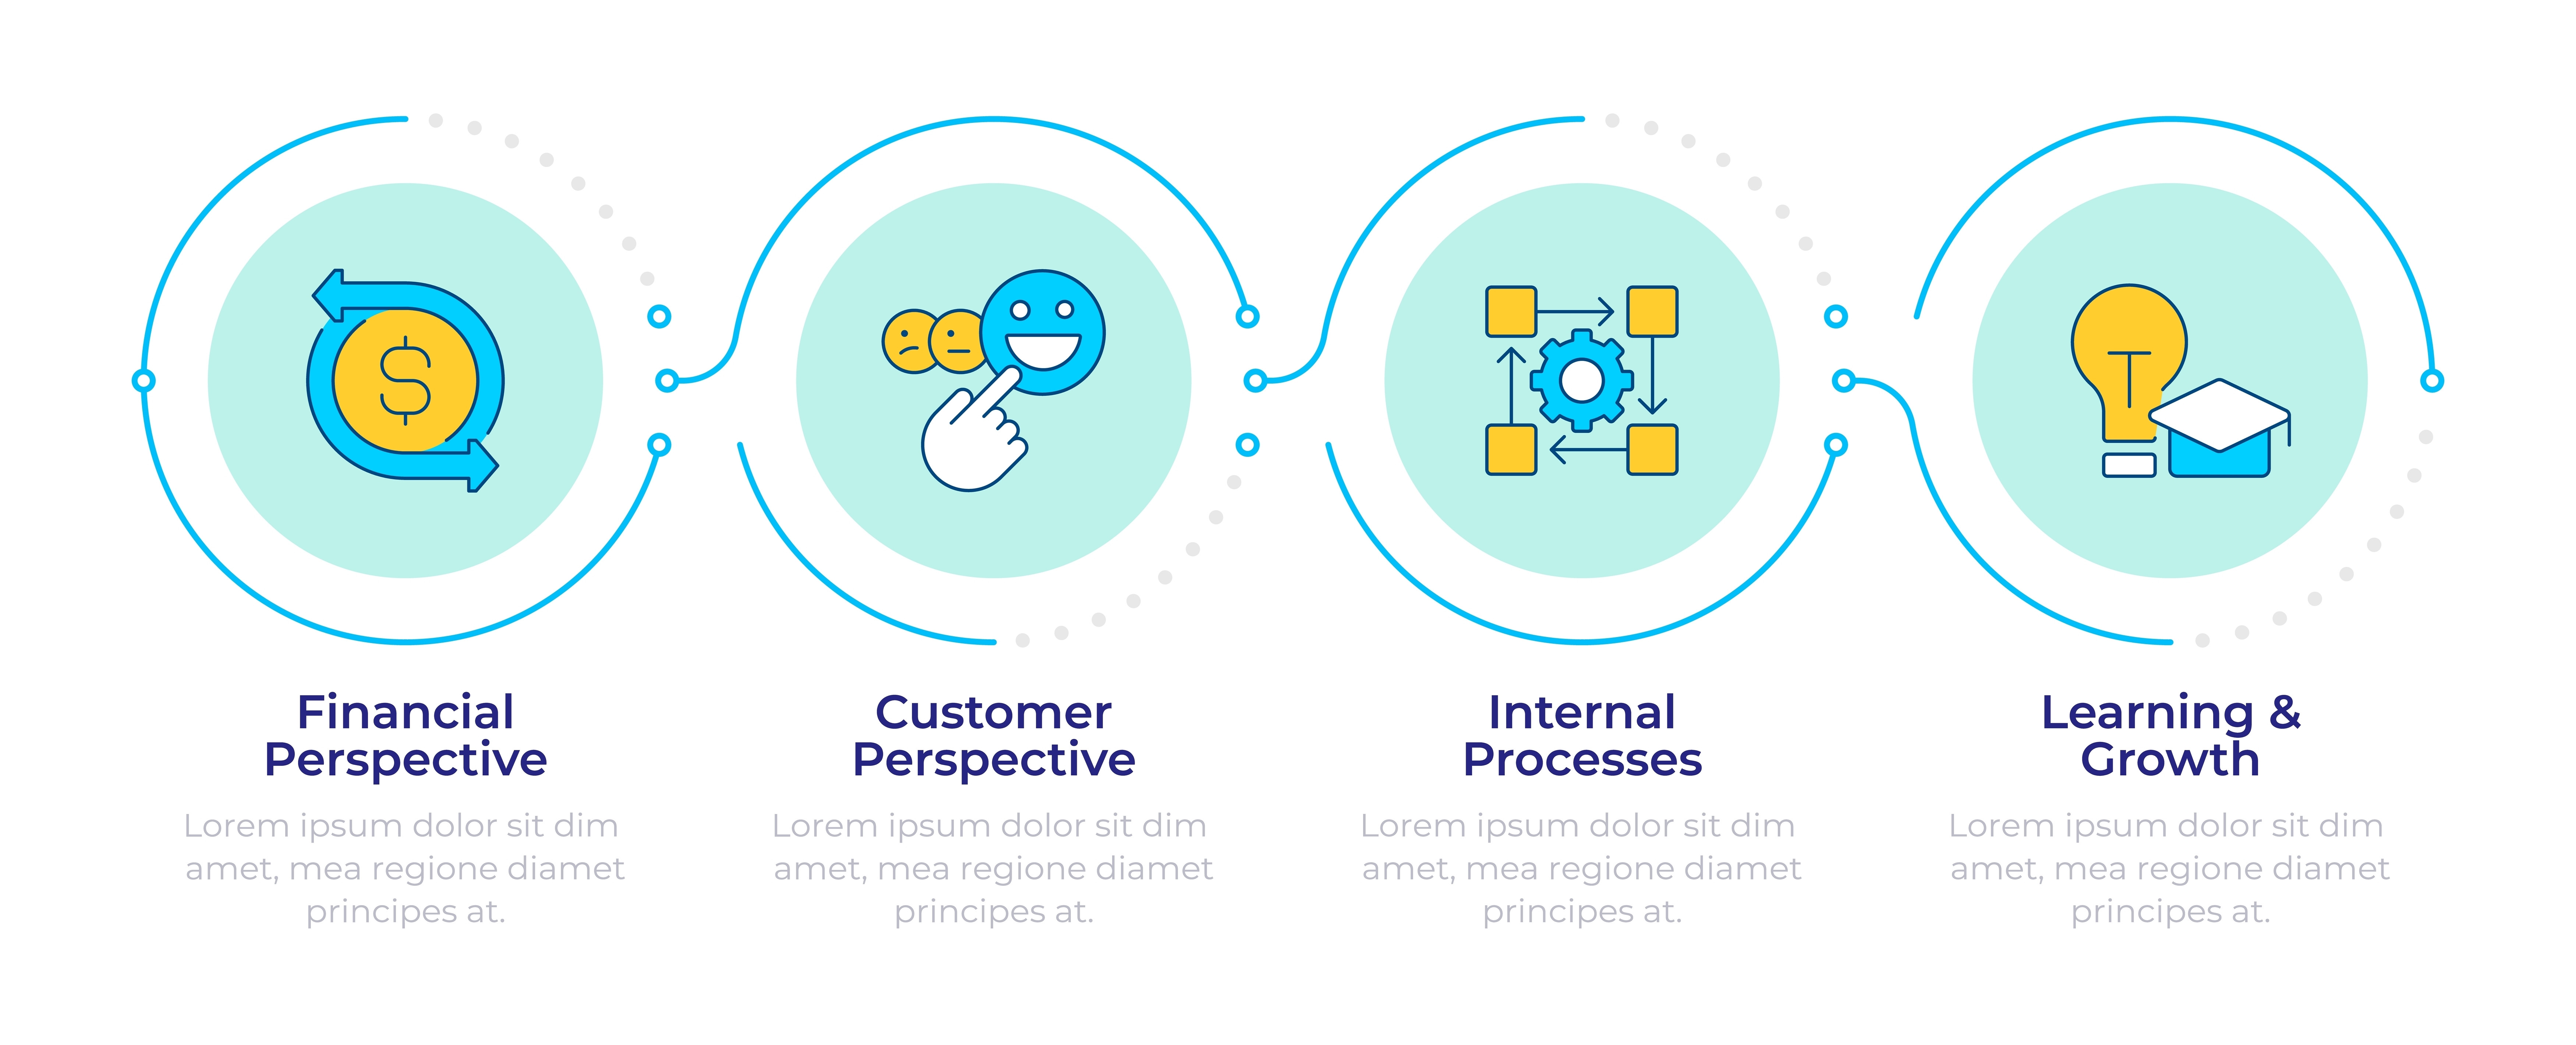
Balanced Scorecard หรือ BSC คือกรอบบริหารกลยุทธ์ที่เชื่อมเป้าหมายองค์กรกับผลลัพธ์ ตัวชี้วัด และสิ่งที่ต้องลงมือทำโดยพิจารณาทั้งการเงิน ลูกค้า กระบวนการภายใน และการเรียนรู้และเติบโต จึงช่วยให้ผู้บริหารเห็นทั้งผลประกอบการและปัจจัยที่ต้องพัฒนาเพื่อให้ได้ผลลัพธ์นั้น แนวคิดนี้พัฒนาจากงานของ Robert S. Kaplan และ David P. Norton ซึ่งนำเสนอ Balanced Scorecard ในปี 1992 ก่อนขยายเป็นระบบบริหารกลยุทธ์ในเวลาต่อมา ตามคำอธิบายของ Kaplan ใน Conceptual Foundations of the Balanced Scorecard
สำหรับเจ้าของธุรกิจ ผู้จัดการ และ HR ประโยชน์สำคัญอยู่ที่การตอบคำถามให้ชัดว่า “ถ้าบริษัทต้องการผลลัพธ์นี้ แต่ละฝ่ายต้องเปลี่ยนอะไร และจะรู้ได้อย่างไรว่างานที่ทำช่วยบริษัทจริง” ส่วนพนักงานจะเห็นเหตุผลของเป้าหมายที่ได้รับ และรู้ว่างานของตนเชื่อมกับทีมอื่นตรงไหน
Balanced Scorecard ต่างจากการรวม KPI อย่างไร
KPI เป็นตัวชี้วัดที่ใช้ติดตามความก้าวหน้าหรือผลการทำงาน เช่น อัตรากำไรขั้นต้น อัตราส่งมอบตรงเวลา หรืออัตราความผิดพลาดของเอกสาร ส่วน Balanced Scorecard เป็นกรอบที่ช่วยเลือกและเชื่อมตัวชี้วัดเหล่านั้นเข้ากับกลยุทธ์องค์กร
หากบริษัทมีตัวเลขยอดขาย จำนวนโพสต์ จำนวนชั่วโมงอบรม และจำนวนงานที่ปิดได้อยู่ในรายงานเดียวกัน แต่ไม่มีคำอธิบายว่าตัวเลขเหล่านี้สัมพันธ์กันอย่างไร รายงานนั้นก็ยังไม่แสดงตรรกะของกลยุทธ์ได้ชัดเจน การแบ่งตัวเลขลงในสี่ช่องไม่ได้แก้ปัญหานี้ด้วยตัวเอง
วิธีตรวจสอบเบื้องต้นคือถามย้อนจาก KPI แต่ละตัวว่า “ถ้าค่านี้ดีขึ้น ลูกค้าหรือธุรกิจจะได้ประโยชน์อะไร” เช่น จำนวนชั่วโมงอบรมเพิ่มขึ้นอาจยังตอบไม่ได้ว่าพนักงานทำงานได้ดีขึ้นหรือไม่ แต่การประเมินว่าพนักงานหยิบสินค้าได้ถูกต้องตามมาตรฐานหลังอบรม จะเชื่อมกับปัญหาการส่งสินค้าผิดได้ตรงกว่า
ในทางปฏิบัติ ควรแยกองค์ประกอบให้ชัดเจน ได้แก่ วัตถุประสงค์ ว่าต้องการเปลี่ยนอะไร ตัวชี้วัด ว่าจะวัดด้วยอะไร ค่าเป้าหมาย ว่าต้องดีขึ้นเท่าไรภายในเมื่อใด และ โครงการหรือแผนงาน ว่าจะลงมือทำอะไร พร้อมระบุผู้รับผิดชอบและทรัพยากรที่ต้องใช้ แนวทางของ Balanced Scorecard Institute ก็เชื่อมวัตถุประสงค์ ตัวชี้วัด และโครงการเข้ากับกระบวนการนำกลยุทธ์ไปปฏิบัติใน Nine Steps to Success
Balanced Scorecard มี 4 มุมมองอะไรบ้าง
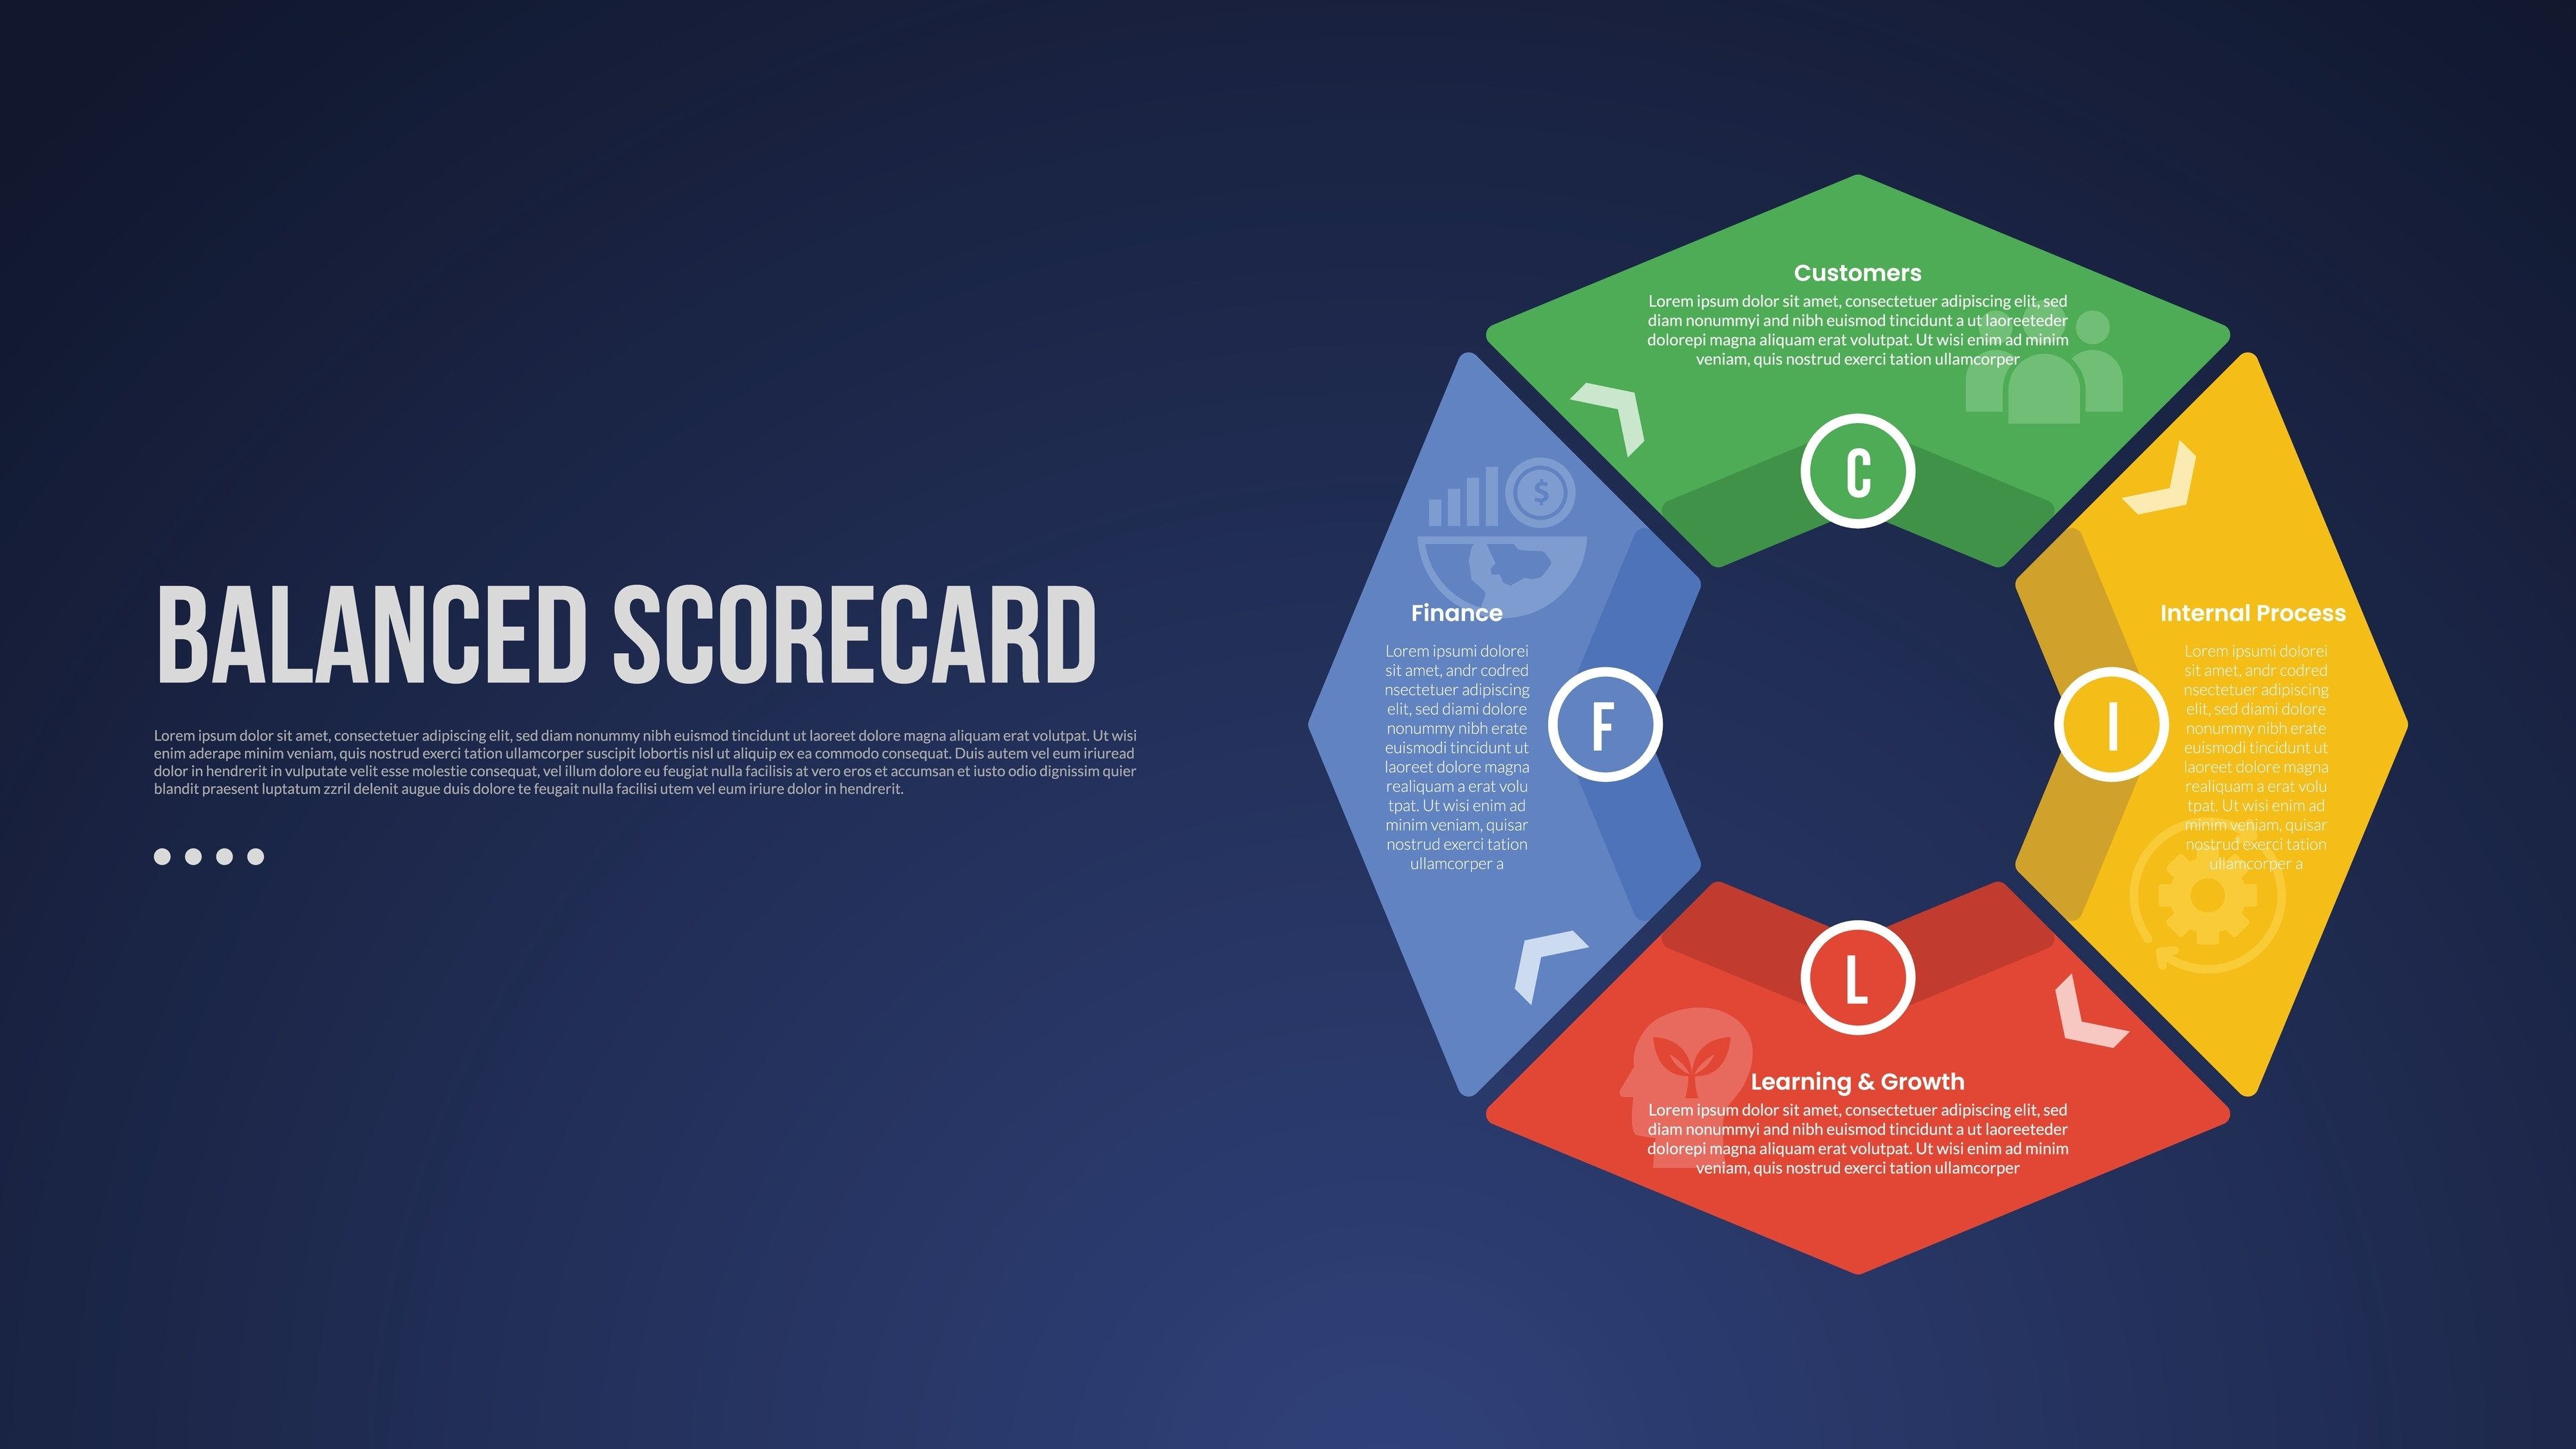
กรอบมาตรฐานประกอบด้วยมุมมองด้านการเงิน ลูกค้า กระบวนการภายใน และการเรียนรู้และเติบโต โดยมุมมองสุดท้ายครอบคลุมความสามารถของคน ระบบ เทคโนโลยี และองค์กรด้วย ตาม The Four Perspectives of the Balanced Scorecardตัวอย่างต่อไปนี้เป็นแนวทางประยุกต์สำหรับธุรกิจจำหน่ายสินค้า
1. ด้านการเงิน: การเติบโตสร้างผลตอบแทนให้ธุรกิจหรือไม่
มุมมองด้านการเงิน หรือ Financial Perspective ช่วยกำหนดผลลัพธ์ทางธุรกิจที่ต้องการ เช่น รายได้ กำไร หรือประสิทธิภาพการใช้เงินทุน ตัวชี้วัดต้องสอดคล้องกับสถานการณ์ของบริษัท เพราะธุรกิจที่กำลังขยายตลาดอาจให้ความสำคัญต่างจากธุรกิจที่ต้องเร่งแก้ปัญหาเงินสด
ตัวอย่างเช่น หากบริษัทต้องการขายเพิ่มโดยยังรักษาความสามารถทำกำไร ควรดูยอดขายควบคู่กับอัตรากำไรขั้นต้น และติดตามการเก็บเงินตามเงื่อนไขที่ตกลงไว้ การดูยอดขายเพียงตัวเดียวอาจทำให้มองไม่เห็นผลของส่วนลดหรือการให้เครดิตที่ยาวขึ้น
2. ด้านลูกค้า: ลูกค้าเป้าหมายควรได้รับคุณค่าอะไร
มุมมองด้านลูกค้า หรือ Customer Perspective เริ่มจากการระบุว่าลูกค้ากลุ่มใดสำคัญ และบริษัทต้องการให้ลูกค้าได้รับประสบการณ์แบบไหน หากจุดขายคือความน่าเชื่อถือในการจัดส่ง ตัวชี้วัดก็ควรสะท้อนเรื่องนี้อย่างชัดเจน
ตัวอย่างที่นำมาพิจารณาได้คือ อัตราลูกค้าซื้อซ้ำ ข้อร้องเรียนเกี่ยวกับการส่งมอบ หรือคะแนนความพึงพอใจหลังรับสินค้า อย่างไรก็ตาม ควรอ่านตัวเลขร่วมกับข้อมูลจริงจากลูกค้า เพราะคะแนนรวมอาจกลบปัญหาของลูกค้ากลุ่มสำคัญบางกลุ่มได้
3. ด้านกระบวนการภายใน: งานส่วนใดต้องดีขึ้นเพื่อส่งมอบสิ่งที่สัญญา
มุมมองด้านกระบวนการภายใน หรือ Internal Process Perspective พิจารณางานที่ทำให้บริษัทส่งมอบคุณค่าได้จริง สำหรับธุรกิจจำหน่ายสินค้า อาจเป็นการคาดการณ์ความต้องการ จัดซื้อ รับคำสั่งซื้อ หยิบสินค้า ส่งมอบ และออกเอกสารให้ถูกต้อง
ถ้าลูกค้าร้องเรียนเรื่องส่งของไม่ครบ บริษัทควรตรวจตั้งแต่ความพร้อมของสินค้า ความถูกต้องของข้อมูลสต็อก ไปจนถึงการตรวจสินค้าก่อนขึ้นรถ การตั้งเป้าให้พนักงานขนส่งทำงานเร็วขึ้นเพียงอย่างเดียวอาจไม่แตะสาเหตุของปัญหา
4. ด้านการเรียนรู้และเติบโต: คนและระบบต้องพร้อมเรื่องใด
มุมมองด้านการเรียนรู้และเติบโต หรือ Learning and Growth Perspective มองความสามารถที่องค์กรต้องสร้างเพื่อรองรับกลยุทธ์ เช่น ทักษะพนักงาน คุณภาพข้อมูล เครื่องมือทำงาน และความสามารถในการปรับปรุงงานร่วมกัน
หากบริษัทต้องการลดการส่งสินค้าผิด ก็อาจต้องพัฒนาทักษะการตรวจรหัสสินค้า ปรับมาตรฐานข้อมูล และทำให้ระบบแสดงสต็อกได้เชื่อถือได้ ตัวชี้วัดจึงควรพิจารณาทั้งความสามารถที่เพิ่มขึ้นและการนำไปใช้จริง เช่น สัดส่วนพนักงานที่ผ่านการประเมินภาคปฏิบัติ มากกว่าดูเพียงจำนวนผู้เข้าอบรม
ทั้งสี่มุมมองเป็นมุมมองของธุรกิจ ไม่ใช่การแบ่งความรับผิดชอบให้สี่ฝ่ายแบบตายตัว ฝ่ายบัญชีมีส่วนช่วยประสบการณ์ลูกค้าผ่านเอกสารที่ถูกต้องได้ ขณะที่ฝ่ายขายก็มีส่วนต่อคุณภาพกระบวนการผ่านข้อมูลคำสั่งซื้อที่ครบถ้วน การออกแบบ BSC จึงควรมองงานที่เชื่อมกันข้ามฝ่าย
ใช้ Strategy Map อธิบายว่างานแต่ละส่วนเชื่อมกันอย่างไร
Strategy Map หรือแผนที่กลยุทธ์ ใช้แสดงความเชื่อมโยงเชิงเหตุและผลระหว่างวัตถุประสงค์ เพื่ออธิบายว่าบริษัทคาดว่าจะสร้างคุณค่าได้อย่างไร แนวคิดนี้เป็นส่วนหนึ่งของการสื่อสารกลยุทธ์ตามคำอธิบายใน About Strategy Mapping
ลองพิจารณาสมมติฐานของบริษัทจำหน่ายสินค้าแห่งหนึ่ง เมื่อพนักงานตรวจสอบสินค้าได้ดีขึ้นและข้อมูลสต็อกแม่นยำขึ้น บริษัทน่าจะหยิบสินค้าผิดน้อยลงและแจ้งวันส่งมอบได้ใกล้เคียงความจริง ลูกค้าจึงมีโอกาสได้รับสินค้าครบตามนัด ซึ่งอาจสนับสนุนการซื้อซ้ำและลดค่าใช้จ่ายจากการส่งแก้ไข
แต่ละความสัมพันธ์ควรมีคำอธิบาย ไม่ใช่เพียงลากลูกศรเชื่อมกัน เช่น หากเชื่อว่าการส่งตรงเวลาจะเพิ่มการซื้อซ้ำ ต้องตรวจด้วยว่าลูกค้ากลุ่มนั้นให้ความสำคัญกับการส่งมอบจริงหรือไม่ และยังมีปัจจัยราคา คุณภาพสินค้า หรือคู่แข่งเข้ามาเกี่ยวข้องอย่างไร
แผนที่กลยุทธ์ควรถูกใช้เป็นสมมติฐานที่ต้องทบทวนด้วยข้อมูล หากการส่งมอบดีขึ้นแต่ลูกค้ายังไม่กลับมาซื้อ บริษัทควรตรวจเหตุผลเพิ่มเติมและระยะเวลาที่ผลลัพธ์อาจเกิดขึ้น การดีขึ้นพร้อมกันของสองตัวเลขยังไม่เพียงพอที่จะยืนยันว่าตัวหนึ่งเป็นสาเหตุของอีกตัว
ตัวอย่าง Balanced Scorecard: จากเป้าบริษัทสู่ผลลัพธ์ที่ต้องสร้าง
สมมติว่าบริษัทจำหน่ายสินค้าให้ลูกค้าธุรกิจ ต้องการเพิ่มรายได้ภายใน 12 เดือน โดยเน้นลูกค้าที่ให้ความสำคัญกับการได้รับสินค้าครบและตรงเวลา ผู้บริหารจึงเลือกกลยุทธ์ “เติบโตจากลูกค้าที่ซื้ออย่างต่อเนื่อง ด้วยการส่งมอบที่เชื่อถือได้และรักษากำไร”
ตัวเลขทั้งหมดในตัวอย่างนี้เป็นสมมติเพื่ออธิบายวิธีออกแบบ ไม่ใช่ค่าเฉลี่ยอุตสาหกรรมหรือเป้าหมายที่เหมาะกับทุกบริษัท โดยอาจกำหนดผลลัพธ์หลักดังนี้
- การเงิน: รายได้ต่อปีเพิ่มจาก 100 ล้านบาทเป็น 115 ล้านบาท และอัตรากำไรขั้นต้นเพิ่มจาก 20% เป็น 22% ภายในสิ้นปีแผน
- ลูกค้า: อัตราซื้อซ้ำรายไตรมาสเพิ่มจาก 55% ในไตรมาสฐานเป็นอย่างน้อย 65% ในไตรมาสสุดท้ายของแผน โดยใช้นิยามเดียวกันทุกงวด
- กระบวนการภายใน: อัตราส่งมอบครบและตรงเวลาเพิ่มจาก 90% ในเดือนฐานเป็นอย่างน้อย 97% ในเดือนสุดท้ายของแผน
- การเรียนรู้และเติบโต: พนักงานในงานรับคำสั่งซื้อ หยิบ และตรวจสินค้าผ่านการประเมินทักษะตามมาตรฐานเพิ่มจาก 70% เป็นอย่างน้อย 95% ภายในเดือนที่หก
จากตัวเลขสมมติ รายได้ 100 ล้านบาทที่มีอัตรากำไรขั้นต้น 20% ให้กำไรขั้นต้น 20 ล้านบาท ส่วนรายได้ 115 ล้านบาทที่อัตรากำไรขั้นต้น 22% ให้กำไรขั้นต้น 25.3 ล้านบาท เพิ่มขึ้น 5.3 ล้านบาท แต่ยังสรุปไม่ได้ว่ากำไรสุทธิจะเพิ่มเท่ากัน เพราะต้องพิจารณาค่าใช้จ่ายส่วนอื่นด้วย
ข้อดีของการวางเป้าร่วมกันเช่นนี้คือ บริษัทเห็นข้อแลกเปลี่ยนได้เร็วขึ้น หากต้องเพิ่มสต็อกเพื่อส่งมอบให้ดีขึ้น ก็ต้องประเมินเงินทุนที่ใช้และความเสี่ยงสินค้าค้าง หากฝ่ายขายต้องการส่วนลดเพื่อเร่งยอด ก็ต้องเห็นผลต่อกำไรตามเป้าที่ตกลงร่วมกัน
เชื่อมเป้าธุรกิจกับ KPI แต่ละฝ่ายอย่างไร
การถ่ายทอดเป้าหมายจากองค์กรไปยังหน่วยงาน ทีม และบุคคล เรียกว่า Cascading โดยปรับวัตถุประสงค์และตัวชี้วัดให้เฉพาะเจาะจงกับบทบาทมากขึ้น พร้อมกำหนดเจ้าของความรับผิดชอบ ตาม แนวทาง Cascading ของ Balanced Scorecard Institute
สำหรับบริษัทตัวอย่าง ควรให้แต่ละฝ่ายตอบว่า “งานที่เราควบคุมหรือมีอิทธิพลได้ จะช่วยให้ลูกค้าซื้อซ้ำ ส่งมอบดีขึ้น หรือรักษากำไรอย่างไร” แล้วจึงเลือกตัวชี้วัด ไม่ควรนำเป้ารายได้เติบโต 15% ไปใส่ให้ทุกฝ่ายโดยไม่มีคำอธิบายถึงส่วนที่แต่ละฝ่ายทำได้จริง
ฝ่ายขาย: เติบโตจากยอดขายที่มีคุณภาพ
ฝ่ายขายควรรับผิดชอบการดูแลลูกค้าเป้าหมาย คุณภาพข้อเสนอ และความถูกต้องของคำสั่งซื้อ ตัวชี้วัดที่พิจารณาได้คือรายได้และกำไรขั้นต้นของพอร์ตลูกค้าที่ดูแล รวมถึงอัตราคำสั่งซื้อที่ข้อมูลครบตั้งแต่ครั้งแรก โดยต้องกำหนดวิธีจัดสรรรายได้และต้นทุนให้ตรวจสอบได้
งานที่ลงมือทำอาจเป็นการวางแผนซื้อซ้ำกับลูกค้าหลัก และยืนยันสต็อกก่อนรับปากวันส่งมอบ ผู้จัดการฝ่ายขายควรติดตามเหตุผลของการให้ส่วนลดและคำสั่งซื้อที่ต้องแก้ไข เพื่อป้องกันการเร่งยอดขายแล้วผลักภาระให้ทีมอื่น
ฝ่ายการตลาด: ส่งต่อโอกาสขายที่ตรงกับกลุ่มเป้าหมาย
หากกลยุทธ์เน้นลูกค้าธุรกิจที่ซื้อประจำ การตลาดควรให้ความสำคัญกับคุณภาพของผู้สนใจและความชัดเจนของข้อเสนอ ตัวชี้วัดอาจเป็นจำนวนโอกาสขายที่ฝ่ายขายยอมรับว่าตรงเกณฑ์ และอัตราเปลี่ยนเป็นลูกค้าของกลุ่มที่ส่งต่อในช่วงเวลาเดียวกัน
ก่อนใช้ KPI นี้ ทั้งสองฝ่ายต้องตกลงนิยาม “ตรงเกณฑ์” เช่น ประเภทธุรกิจ พื้นที่บริการ ความต้องการสินค้า และข้อมูลติดต่อที่ครบถ้วน พร้อมบันทึกเหตุผลเมื่อฝ่ายขายไม่รับโอกาสขายนั้น มิฉะนั้นการเปลี่ยนเกณฑ์รับงานอาจทำให้ตัวเลขดูดีขึ้นโดยไม่มีคุณภาพเพิ่มจริง
ฝ่ายจัดซื้อ: ทำให้สินค้าพร้อมโดยควบคุมต้นทุนรวม
จัดซื้อมีส่วนสำคัญต่อความพร้อมขายและต้นทุนสินค้า ตัวชี้วัดจึงอาจครอบคลุมการส่งมอบของผู้ขายที่ครบและตรงกำหนด รวมถึงต้นทุนรวมของสินค้าที่ผ่านเกณฑ์คุณภาพ ไม่ควรพิจารณาส่วนลดจากราคาซื้อแยกจากค่าขนส่ง ความเสียหาย และภาระสต็อก
แผนงานที่สอดคล้องกับตัวอย่างคือทบทวนสินค้าขาดบ่อยและเงื่อนไขเติมสินค้าร่วมกับฝ่ายขายและคลังสินค้า การกำหนดระดับสต็อกควรอิงความต้องการ ระยะเวลาจัดหา และข้อจำกัดเงินทุน เพื่อไม่ให้การซื้อได้ราคาถูกกลายเป็นสินค้าค้างจำนวนมาก
ฝ่ายคลังสินค้าและขนส่ง: ส่งมอบตามสิ่งที่ลูกค้าได้รับการยืนยัน
คลังสินค้าควรติดตามความถูกต้องในการหยิบและตรวจสินค้า ส่วนขนส่งควรติดตามการส่งถึงลูกค้าตามเวลาที่ตกลง ทั้งสองส่วนใช้ผลลัพธ์ร่วมคืออัตราส่งมอบครบและตรงเวลาได้ แต่ต้องแยกสาเหตุเมื่อไม่ผ่านเป้า
หากคำสั่งซื้อขาดข้อมูลตั้งแต่ต้น หรือสินค้ายังไม่พร้อมรับเข้า ความล่าช้าอาจอยู่นอกอำนาจแก้ไขของพนักงานขับรถ ผู้จัดการปฏิบัติการจึงควรเป็นเจ้าภาพประสานปัญหาตลอดกระบวนการ และกำหนดงานแก้ไขให้ฝ่ายที่เกี่ยวข้องอย่างชัดเจน
ฝ่ายบริการลูกค้า: แก้ปัญหาให้จบและส่งข้อมูลกลับไปปรับปรุงงาน
บริการลูกค้ามีบทบาทรักษาความเชื่อมั่นเมื่อการส่งมอบไม่เป็นไปตามคาด ตัวชี้วัดที่ใช้ประกอบกันได้คือระยะเวลาแก้ไขเรื่องร้องเรียน และสัดส่วนเรื่องที่กลับมาเปิดซ้ำภายในช่วงเวลาที่กำหนด โดยแยกตามประเภทและความยากของปัญหา
การนับจำนวนเรื่องที่ปิดได้เพียงอย่างเดียวอาจกระตุ้นให้รีบปิดสถานะทั้งที่ลูกค้ายังไม่ได้รับการแก้ไข บริษัทจึงควรนิยามหลักฐานการปิดเรื่อง และให้ทีมสรุปสาเหตุที่เกิดซ้ำเพื่อส่งต่อให้ฝ่ายต้นทางปรับปรุง
ฝ่ายบัญชีและการเงิน: ทำให้รายได้แปลงเป็นเงินสดและข้อมูลตัดสินใจ
บัญชีและการเงินช่วยเป้าธุรกิจได้ผ่านเอกสารเรียกเก็บที่ถูกต้อง การติดตามลูกหนี้ และข้อมูลต้นทุนที่ใช้ตัดสินใจ ตัวชี้วัดอาจเป็นอัตราเอกสารถูกต้องตั้งแต่ครั้งแรก และสัดส่วนลูกหนี้เกินกำหนดตามนิยามที่บริษัทใช้ร่วมกัน
หากลูกค้าจ่ายล่าช้าเพราะใบแจ้งหนี้อ้างอิงคำสั่งซื้อไม่ครบ ต้องแก้ตั้งแต่จุดรับข้อมูลด้วย ฝ่ายการเงินควรร่วมกับฝ่ายขายกำหนดวิธีตรวจเงื่อนไขเครดิตและติดตามหนี้ เพื่อสนับสนุนการขายภายใต้ความเสี่ยงที่บริษัทรับได้
ฝ่าย HR: สร้างคนที่ทำงานตามกลยุทธ์ได้จริง
ในตัวอย่างนี้ HR ควรร่วมกับหัวหน้างานกำหนดทักษะจำเป็นของงานรับคำสั่งซื้อและจัดส่ง แล้วติดตามสัดส่วนพนักงานที่ผ่านการประเมินภาคปฏิบัติ รวมถึงความพร้อมของคนในตำแหน่งที่เป็นคอขวด
หัวหน้างานต้องร่วมรับผิดชอบการสอนและประเมินทักษะ เพราะ HR ไม่ได้ควบคุมการทำงานประจำวันทั้งหมด การอบรมเสร็จจึงควรตามด้วยการสังเกตงานและตรวจข้อผิดพลาดตามช่วงเวลาที่ตกลง เพื่อดูว่าพนักงานนำความรู้ไปใช้ได้จริงหรือไม่
ฝ่าย IT: ทำให้ข้อมูลและระบบรองรับงานที่ต้องการปรับปรุง
IT อาจรับผิดชอบความพร้อมของระบบรับคำสั่งซื้อ และลดปัญหาการเชื่อมข้อมูลระหว่างการขายกับคลังสินค้า ตัวชี้วัดควรเลือกตามปัญหาจริง เช่น ระยะเวลาที่งานหยุดเพราะระบบ หรืออัตรารายการเชื่อมข้อมูลผิดพลาด
อย่างไรก็ตาม ความแม่นยำของสต็อกยังขึ้นกับการบันทึกรับและจ่ายสินค้าของผู้ปฏิบัติงานด้วย จึงควรแยกความรับผิดชอบด้านระบบออกจากความรับผิดชอบด้านข้อมูล และกำหนดวิธีตรวจแก้ร่วมกัน
เขียน KPI ให้คำนวณตรงกันและตรวจสอบย้อนหลังได้
ชื่อ KPI ที่เหมือนกันอาจให้ผลต่างกัน หากแต่ละฝ่ายใช้สูตร ช่วงเวลา หรือเงื่อนไขนับข้อมูลไม่เหมือนกัน ก่อนเริ่มรายงานจึงควรจัดทำรายละเอียดของแต่ละตัวชี้วัดให้ครบ และทดสอบคำนวณจากข้อมูลชุดเดียวกัน
ตัวอย่างรายละเอียด KPI “อัตราส่งมอบครบและตรงเวลา” หรือ OTIF สำหรับบริษัทสมมติ สามารถกำหนดได้ดังนี้
- วัตถุประสงค์: เพิ่มความน่าเชื่อถือในการส่งมอบให้ลูกค้าธุรกิจ
- นิยามรายการที่ผ่าน: ลูกค้าได้รับสินค้าครบทุกบรรทัดและครบจำนวน ภายในวันหรือช่วงเวลาที่บันทึกยืนยันไว้ตามกติกา
- สูตร: จำนวนคำสั่งซื้อที่ส่งครบและตรงเวลา ÷ จำนวนคำสั่งซื้อทั้งหมดที่มีกำหนดส่งในงวด × 100
- ฐานข้อมูล: คำสั่งซื้อ กำหนดส่งที่ยืนยัน และหลักฐานรับสินค้าที่เชื่อมด้วยเลขอ้างอิงเดียวกัน
- ค่าฐานและเป้าหมาย: เดือนฐาน 90% และเดือนสุดท้ายของแผนอย่างน้อย 97% พร้อมกำหนดเป้าระหว่างทางให้สอดคล้องกับแผนปรับปรุง
- ผู้รับผิดชอบ: ผู้จัดการปฏิบัติการเป็นเจ้าของผลลัพธ์ ผู้รับผิดชอบข้อมูลรวบรวมและตรวจรายการ โดยมีเจ้าของงานแก้ไขแยกตามสาเหตุ
- รอบติดตาม: ตรวจรายการผิดปกติรายสัปดาห์ และสรุปผลพร้อมสาเหตุรายเดือน
สมมติเดือนหนึ่งมีคำสั่งซื้อครบกำหนดส่ง 200 รายการ และส่งครบตรงเวลา 188 รายการ ค่า OTIF เท่ากับ 188 ÷ 200 × 100 = 94% คำสั่งซื้อที่ยังไม่ได้ส่งแต่ครบกำหนดแล้วต้องอยู่ในตัวหารด้วย หากนับเฉพาะรายการที่ส่งออกไป ตัวเลขจะมองข้ามงานค้าง
ควรกำหนดล่วงหน้าว่ากรณีลูกค้าขอเลื่อนนัดหรือยกเลิกคำสั่งซื้อจะจัดการอย่างไร พร้อมเก็บหลักฐานและประวัติการเปลี่ยนกำหนดส่ง การเปลี่ยนวันที่ย้อนหลังเพื่อให้รายการผ่านเป้าจะทำให้ตัวชี้วัดสูญเสียความหมาย
สำหรับ “อัตราซื้อซ้ำรายไตรมาส” ในตัวอย่างนี้ กำหนดสูตรเป็น จำนวนลูกค้าที่ซื้อในไตรมาสก่อนและกลับมาซื้อในไตรมาสปัจจุบัน ÷ จำนวนลูกค้าที่ซื้อในไตรมาสก่อนทั้งหมด × 100 ใช้รหัสลูกค้าไม่ซ้ำ และไม่นำลูกค้าใหม่ของไตรมาสปัจจุบันมาปะปนในกลุ่มตั้งต้น ทั้งนี้ ธุรกิจที่มีรอบซื้อยาวกว่าหนึ่งไตรมาสควรเลือกช่วงวัดให้เหมาะกับพฤติกรรมลูกค้า
เลือกทั้งตัวชี้วัดผลลัพธ์และตัวชี้วัดที่ช่วยเตือนล่วงหน้า
Lagging Indicator สะท้อนผลที่เกิดขึ้นแล้ว ส่วน Leading Indicator ใช้ติดตามปัจจัยที่คาดว่าจะช่วยขับเคลื่อนหรือบ่งชี้ผลในอนาคต การใช้ทั้งสองแบบช่วยให้ติดตามผลและปรับการทำงานได้ตามแนวคิดใน KPI Basics
ในบริษัทตัวอย่าง รายได้และกำไรขั้นต้นเป็นผลลัพธ์ที่ต้องการ ส่วนความถูกต้องของคำสั่งซื้อและความพร้อมของสินค้าเป็นปัจจัยที่อาจช่วยให้ส่งมอบได้ดีขึ้น ผู้บริหารจึงควรเห็นความผิดปกติของงานเหล่านี้ก่อนรอรายงานยอดขายปลายงวด
สถานะ Leading หรือ Lagging ขึ้นอยู่กับความสัมพันธ์ที่กำลังพิจารณา เช่น OTIF เป็นผลลัพธ์ของกระบวนการรับคำสั่งซื้อและจัดส่ง แต่เมื่อนำไปเชื่อมกับการซื้อซ้ำ ก็อาจใช้เป็นสัญญาณล่วงหน้าที่ต้องทดสอบต่อ การจัดประเภทจึงควรอธิบายบริบทกำกับไว้
สำหรับคะแนนประเมิน ควรกำหนดเกณฑ์ให้เหมาะกับธรรมชาติของ KPI แต่ละตัว ตัวชี้วัดที่ยิ่งต่ำยิ่งดี เช่น อัตราความผิดพลาด ไม่สามารถใช้สูตรเดียวกับยอดขายที่ยิ่งสูงยิ่งดีได้ทุกกรณี โดยเฉพาะเมื่อค่าเป้าหมายเป็นศูนย์หรือมีข้อมูลน้อยมาก การใช้ช่วงคะแนนพร้อมคำอธิบายมักตรวจสอบได้ง่ายกว่าฝืนใช้สูตรหารแบบเดียวทั้งบริษัท
เริ่มใช้ Balanced Scorecard ในองค์กรอย่างเป็นขั้นตอน
แนวทางต่อไปนี้เป็นข้อเสนอสำหรับเริ่มโครงการ ควรปรับระยะเวลาและขอบเขตตามความพร้อมของข้อมูลและทีมงาน
ขั้นที่ 1 ตกลงกลยุทธ์และข้อแลกเปลี่ยนให้ชัด
ผู้บริหารควรระบุว่าบริษัทต้องการเติบโตจากลูกค้ากลุ่มใด ด้วยคุณค่าอะไร และยอมรับข้อแลกเปลี่ยนเรื่องใดได้บ้าง หากยังตอบเรื่องนี้ไม่ได้ ควรทบทวนกลยุทธ์ก่อนกระจาย KPI เพราะเป้าหมาย “ขายให้มากขึ้นและลดต้นทุนทุกอย่าง” ยังไม่ช่วยให้หัวหน้าฝ่ายตัดสินใจเมื่อเป้าชนกัน
ขั้นที่ 2 เลือกวัตถุประสงค์และตรวจข้อมูลตั้งต้น
เลือกประเด็นสำคัญที่สัมพันธ์กับกลยุทธ์ แล้วตรวจว่ามีข้อมูลรองรับเพียงใด ค่าฐานควรมาจากช่วงเวลาที่เหมาะสม หากธุรกิจมีฤดูกาล ควรเทียบงวดที่ใกล้เคียงกันหรือดูข้อมูลครบรอบฤดูกาลก่อนตั้งเป้า
กรณียังไม่มีข้อมูลเชื่อถือได้ ให้กำหนดช่วงเก็บค่าฐานและทดสอบนิยาม แทนการตั้งตัวเลขขึ้นมาแล้วใช้ประเมินพนักงานทันที จำนวน KPI ควรเพียงพอให้เห็นประเด็นสำคัญ โดยไม่สร้างภาระรายงานเกินประโยชน์ที่ได้รับ
ขั้นที่ 3 ให้ฝ่ายที่ทำงานต่อกันออกแบบเป้าร่วมกัน
นำเจ้าของงานตั้งแต่ต้นทางถึงปลายทางมาทบทวนว่าแต่ละฝ่ายต้องส่งต่องานแบบใด เช่น ฝ่ายขายต้องส่งข้อมูลอะไรให้คลัง ภายในเวลาใด และฝ่ายบัญชีต้องใช้หลักฐานใดเพื่อเรียกเก็บเงินได้ทัน
เป้าหมายที่ขึ้นกับหลายฝ่ายควรมีเจ้าภาพผลลัพธ์หนึ่งคน พร้อมระบุผู้รับผิดชอบงานย่อยและทางส่งต่อปัญหา คำว่า “รับผิดชอบร่วมกัน” ต้องไม่ทำให้ทุกคนรอให้อีกฝ่ายเริ่มแก้
ขั้นที่ 4 อนุมัติแผนงาน งบประมาณ และเวลาทำงาน
หากต้องการยกระดับการส่งมอบ ต้องระบุว่าจะปรับขั้นตอนใด ใช้คนเท่าไร และต้องลงทุนอะไร ผู้บริหารควรตรวจด้วยว่าโครงการใหม่แย่งทรัพยากรกับงานประจำหรือโครงการอื่นจนทำจริงไม่ได้หรือไม่
ตัวอย่างเช่น โครงการปรับข้อมูลสต็อกอาจต้องให้คลังและ IT ทำงานร่วมกันหลายช่วง หากไม่ได้จัดเวลาให้ตรวจข้อมูลและทดสอบระบบ การกำหนดเส้นตายเพียงอย่างเดียวไม่ได้เพิ่มความพร้อมของทีม
ขั้นที่ 5 ทดลองใช้และทบทวนจากปัญหาที่พบ
เริ่มจากหน่วยงานหรือกระบวนการที่มีขอบเขตชัด ทดสอบนิยาม KPI การรวบรวมข้อมูล และการประชุมติดตามก่อนขยายทั้งบริษัท ควรให้หัวหน้างานและพนักงานแจ้งได้ว่าตัวชี้วัดใดควบคุมไม่ได้ หรือกติกาข้อใดทำให้เกิดพฤติกรรมที่ไม่ช่วยลูกค้า
ในช่วงเริ่มต้น ควรใช้ผลเพื่อปรับระบบและตรวจความน่าเชื่อถือก่อนนำไปผูกผลตอบแทนอย่างเต็มรูปแบบ หากจะใช้ประกอบการประเมินผลงาน ต้องสื่อสารหลักเกณฑ์ แหล่งข้อมูล และช่องทางทักท้วงให้ผู้เกี่ยวข้องเข้าใจตรงกัน
ประชุมทบทวนอย่างไรให้เกิดการตัดสินใจ
การประชุม BSC ควรใช้ข้อมูลเพื่อเลือกสิ่งที่จะทำต่อ โดยเริ่มจากช่องว่างระหว่างผลจริงกับเป้าหมาย แล้วตรวจสาเหตุที่มีหลักฐานรองรับ แยกให้ออกว่าปัญหาอยู่ที่ข้อมูล วิธีทำงาน ทรัพยากร หรือสมมติฐานของกลยุทธ์
สำหรับบริษัทตัวอย่าง อาจตรวจปัญหารับคำสั่งซื้อและส่งมอบทุกสัปดาห์ ทบทวนผลของแต่ละมุมมองทุกเดือน และประเมินความเหมาะสมของกลยุทธ์เป็นรายไตรมาส ความถี่นี้เป็นแนวทางตั้งต้น ไม่ใช่ข้อบังคับของ Balanced Scorecard
หากพบว่า OTIF ต่ำเพราะสินค้าขาดต่อเนื่อง การประชุมควรลงท้ายด้วยผู้รับผิดชอบตรวจสินค้ากลุ่มปัญหา แนวทางปรับเติมสินค้า วันครบกำหนด และวิธีตรวจผล เมื่อประชุมรอบถัดไปจึงกลับมาดูได้ว่างานแก้ไขเกิดขึ้นจริงและช่วยลดปัญหาหรือไม่
รายงานที่ทุกตัวเป็นสีเขียวก็ยังควรถูกตั้งคำถาม หากผลธุรกิจไม่ดีขึ้น อาจเป็นเพราะวัดกิจกรรมมากกว่าผลลัพธ์ ตั้งเป้าต่ำเกินไป หรือความสัมพันธ์ที่คาดไว้ไม่เกิดขึ้นจริง ขณะเดียวกัน ตัวเลขที่ต่ำกว่าเป้าอาจสะท้อนการตรวจพบปัญหาได้ดีขึ้น จึงต้องดูบริบทก่อนสรุปผลงาน
ข้อผิดพลาดที่ควรระวังเมื่อนำ Balanced Scorecard ไปใช้
เริ่มจากรายการ KPI สำเร็จรูปก่อนเข้าใจกลยุทธ์ ทำให้เลือกสิ่งที่วัดง่ายแต่ไม่ช่วยตัดสินใจ ควรใช้ตัวอย่างเป็นแนวทางตั้งคำถาม แล้วเลือกตัวชี้วัดตามปัญหาและคุณค่าที่ธุรกิจต้องการสร้าง
บังคับให้ทุกฝ่ายมี KPI เหมือนกันหรือมีน้ำหนักเท่ากันทุกมุมมอง อาจไม่สอดคล้องกับบทบาทและลำดับความสำคัญของธุรกิจ ในการประยุกต์ใช้ ควรกำหนดน้ำหนักและขอบเขตความรับผิดชอบด้วยเหตุผลที่อธิบายได้ และไม่ให้คะแนนรวมกลบปัญหาสำคัญที่ต้องแสดงแยก
ปล่อยให้แต่ละฝ่ายทำเป้าของตนโดยไม่มีเงื่อนไขร่วม อาจเกิดการผลักต้นทุนไปให้ทีมอื่น เช่น ลดสต็อกได้แต่สินค้าขาด หรือเร่งปิดเรื่องร้องเรียนได้แต่ลูกค้าต้องติดต่อซ้ำ ควรดูผลกระทบข้ามฝ่ายในการประชุมเดียวกัน
มอบให้ HR ทำทั้งระบบโดยผู้บริหารไม่ร่วมตัดสินใจ ทำให้แก้เรื่องกลยุทธ์ งบประมาณ และเป้าที่ขัดกันได้ยาก ควรให้ผู้บริหารเป็นเจ้าของทิศทาง หัวหน้าฝ่ายรับผิดชอบผลลัพธ์ และ HR สนับสนุนเรื่องคน การสื่อสาร และความชัดเจนในการประเมิน
เปลี่ยนสูตรหรือเป้าหมายย้อนหลังโดยไม่มีประวัติ ทำให้เปรียบเทียบผลงานไม่ได้ หากจำเป็นต้องเปลี่ยนเพราะกลยุทธ์หรือข้อมูลเปลี่ยน ควรบันทึกเหตุผล ผู้อนุมัติ วันที่เริ่มใช้ และผลกระทบต่อการอ่านข้อมูลเดิม
จุดเริ่มต้นที่ทำได้ในการประชุมครั้งถัดไป
เลือกเป้าธุรกิจสำคัญหนึ่งเรื่อง แล้วให้ฝ่ายที่เกี่ยวข้องร่วมกันระบุผลลัพธ์ลูกค้า กระบวนการที่ต้องดีขึ้น และความสามารถที่ต้องพัฒนา จากนั้นเลือกตัวชี้วัดที่มีนิยามชัด พร้อมมอบหมายแผนงานและวันทบทวนผล
หากพนักงานอธิบายได้ว่างานของตนช่วยเป้าหมายใด ต้องร่วมมือกับใคร และใช้หลักฐานอะไรตรวจผล แสดงว่าบริษัทเริ่มเชื่อมกลยุทธ์กับการทำงานได้ชัดขึ้นแล้ว ประเด็นที่ควรติดตามต่อคือ การตัดสินใจและการจัดสรรทรัพยากรเปลี่ยนตามสิ่งที่เรียนรู้จากข้อมูลหรือไม่
คำถามที่พบบ่อยเกี่ยวกับ Balanced Scorecard
Balanced Scorecard เหมาะกับ SME หรือไม่
นำมาปรับใช้ได้ โดยเริ่มจากกลยุทธ์ที่ชัดและตัวชี้วัดสำคัญจำนวนที่ทีมดูแลไหว สำหรับทีมขนาดเล็ก อาจรวมการทบทวน BSC ไว้กับการประชุมบริหารที่มีอยู่ เพื่อให้ใช้ข้อมูลตัดสินใจได้โดยไม่เพิ่มงานเอกสารเกินจำเป็น
มี KPI อยู่แล้ว จำเป็นต้องทำใหม่ทั้งหมดหรือไม่
ควรตรวจของเดิมก่อนว่าแต่ละตัวสนับสนุนเป้าหมายใด ใช้ตัดสินใจอะไร และซ้ำกับตัวอื่นหรือไม่ เก็บตัวที่ยังมีประโยชน์ ปรับนิยามที่คลุมเครือ และเติมเฉพาะส่วนที่ยังขาด เช่น ผลลัพธ์ลูกค้าหรือความสามารถที่ต้องสร้าง
ทุกฝ่ายต้องมีครบทั้ง 4 มุมมองหรือไม่
ควรพิจารณาให้ครอบคลุมว่าฝ่ายนั้นสนับสนุนกลยุทธ์อย่างไร แต่ไม่ควรฝืนเพิ่มตัวชี้วัดที่ไม่มีความหมายเพียงให้ครบช่อง ในทางปฏิบัติให้เลือกตามบทบาท และอธิบายความเชื่อมโยงกับผลลัพธ์ระดับองค์กรได้
ต้องใช้ซอฟต์แวร์เฉพาะสำหรับ Balanced Scorecard หรือไม่
ช่วงเริ่มต้นอาจใช้เอกสารและสเปรดชีตที่ทีมมีอยู่ หากควบคุมนิยามข้อมูล ผู้แก้ไข และประวัติได้ เมื่อจำนวนหน่วยงานหรือความซับซ้อนเพิ่มขึ้น จึงประเมินว่าระบบเพิ่มเติมช่วยลดงานรวบรวมและตรวจสอบข้อมูลได้คุ้มค่าหรือไม่
Balanced Scorecard ใช้ประเมินพนักงานรายบุคคลได้หรือไม่
ใช้เป็นกรอบเชื่อมเป้ารายบุคคลกับองค์กรได้ แต่ควรแยกผลลัพธ์ร่วมของทีมออกจากงานที่บุคคลควบคุมได้ พร้อมกำหนดขอบเขต หลักฐาน และวิธีพิจารณาปัจจัยนอกการควบคุมก่อนเริ่มรอบประเมิน
KPI ดีขึ้นทุกฝ่าย แต่บริษัทไม่ถึงเป้า ควรตรวจอะไร
ตรวจนิยามและคุณภาพข้อมูลก่อน จากนั้นดูว่าตัวชี้วัดสะท้อนผลลัพธ์จริงหรือเพียงกิจกรรม รวมถึงผลกระทบข้ามฝ่ายและเวลาที่ผลอาจปรากฏ หากข้อมูลถูกต้องแต่ความสัมพันธ์ตามแผนไม่เกิดขึ้น ควรทบทวนสมมติฐานของกลยุทธ์และแผนงาน