หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือ “50 ทวิ” คือเอกสารที่ผู้จ่ายเงินออกให้ เพื่อแสดงรายละเอียดเงินได้และภาษีที่หักไว้หากเป็นพนักงานประจำ ให้ติดต่อฝ่ายบุคคล ฝ่ายเงินเดือน หรือฝ่ายบัญชีของนายจ้าง ส่วนผู้รับจ้างอิสระให้ติดต่อผู้ว่าจ้างที่จ่ายเงินและหักภาษีจากค่าตอบแทนของตน
เอกสารนี้มักถูกนึกถึงตอนใกล้ยื่นภาษี แต่คนที่กำลังลาออก เปลี่ยนงาน หรือรับรายได้จากหลายแห่งควรตรวจสอบตั้งแต่ระหว่างปี เพราะการขาดเอกสารจากผู้จ่ายเงินเพียงรายเดียวอาจทำให้รวบรวมรายได้ไม่ครบ หรือไม่ได้ใช้ยอดภาษีที่ถูกหักไว้ประกอบการคำนวณอย่างถูกต้อง
สิ่งที่ควรรู้ตั้งแต่ต้นคือ การมี 50 ทวิไม่ได้แปลว่ายื่นภาษีเสร็จแล้ว และยอดภาษีในเอกสารไม่ได้เป็นยอดที่ได้รับคืนโดยอัตโนมัติ ต้องนำข้อมูลไปพิจารณาร่วมกับรายได้ ค่าใช้จ่าย ค่าลดหย่อน และเงื่อนไขภาษีของแต่ละคนก่อน
หนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ คืออะไร
ชื่อ “50 ทวิ” มาจากมาตรา 50 ทวิแห่งประมวลรัษฎากร ซึ่งกำหนดหน้าที่ให้ผู้มีหน้าที่หักภาษี ณ ที่จ่ายออกหนังสือรับรองแก่ผู้ถูกหักภาษี ตามรูปแบบและกำหนดเวลาที่กฎหมายกำหนด เอกสารจึงเกี่ยวข้องกับทั้งสองฝ่าย ได้แก่ ผู้จ่ายเงินซึ่งเป็นผู้ออกหนังสือรับรอง และผู้รับเงินซึ่งนำเอกสารไปใช้เป็นหลักฐานทางภาษี กรมสรรพากร - The Revenue Department (rd.go.th)
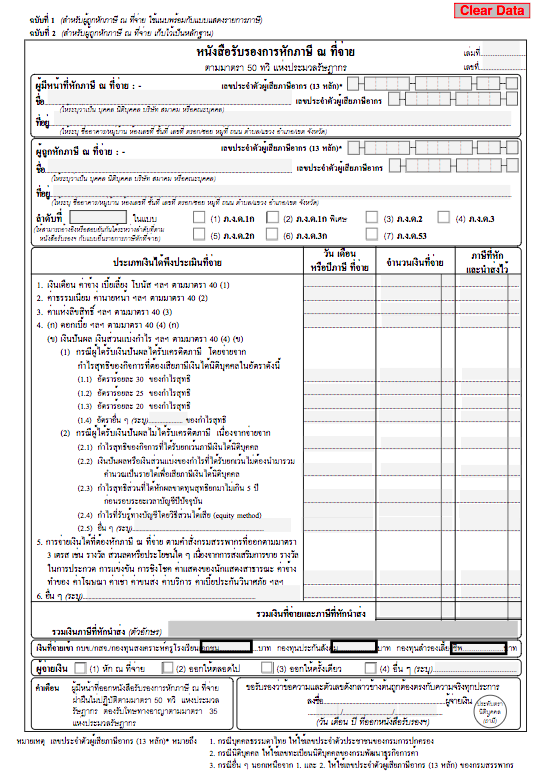
สำหรับคนทำงาน ข้อมูลสำคัญที่พบในเอกสารคือ ใครเป็นผู้จ่ายเงิน จ่ายให้ใคร เป็นเงินได้ประเภทใด จำนวนเท่าไร และหักภาษีไว้เท่าไร หนังสือรับรองจากนายจ้างอาจมีข้อมูลเงินสมทบประกันสังคมหรือเงินสะสมกองทุนสำรองเลี้ยงชีพประกอบด้วย ตามรายการที่ผู้ออกเอกสารระบุ
ตัวอย่างเช่น พนักงานได้รับเงินเดือน โบนัส และค่าตอบแทนอื่นจากบริษัทตลอดปี หนังสือรับรองจะช่วยสรุปเงินได้ตามรายการที่เกี่ยวข้อง จึงควรใช้ตรวจสอบร่วมกับสลิปเงินเดือนและรายละเอียดการจ่ายเงิน ไม่ควรดูเฉพาะยอดเงินที่เข้าบัญชีธนาคาร เพราะยอดนั้นอาจผ่านการหักภาษี เงินสมทบ และรายการอื่นมาแล้ว
50 ทวิต่างจากสลิปเงินเดือนและหนังสือรับรองเงินเดือนอย่างไร
เอกสารทั้งสามชนิดเกี่ยวข้องกับรายได้เหมือนกัน แต่มีหน้าที่ต่างกัน
- 50 ทวิ แสดงรายละเอียดเงินได้และภาษีหัก ณ ที่จ่าย ใช้ประกอบการตรวจสอบและยื่นภาษี
- สลิปเงินเดือน แสดงรายการรับ รายการหัก และเงินสุทธิของงวดจ่ายนั้น
- หนังสือรับรองเงินเดือน ใช้รับรองข้อมูลการทำงานและค่าตอบแทนตามที่บริษัทออกให้ มักใช้ประกอบธุรกรรมหรือการสมัครงาน
หากฝ่ายบัญชีขอ 50 ทวิ การส่งหนังสือรับรองเงินเดือนแทนอาจไม่ตอบโจทย์ เพราะอาจไม่มีรายละเอียดภาษีที่ถูกหักไว้ ขณะเดียวกัน หากธนาคารหรือนายจ้างใหม่ขอเอกสารรับรองรายได้ ควรสอบถามให้ชัดว่ารับเอกสารประเภทใดและต้องการช่วงเวลาใด
ต้องขอ 50 ทวิจากใคร
หลักที่ช่วยให้ติดต่อได้ถูกคนคือ เริ่มจากผู้จ่ายเงินที่มีหน้าที่หักภาษีจากเงินได้ของเรา ไม่ใช่เริ่มจากการขอให้กรมสรรพากรออกเอกสารแทนนายจ้าง
พนักงานประจำ: ติดต่อ HR ฝ่ายเงินเดือน หรือฝ่ายบัญชี
หากยังทำงานอยู่ ให้สอบถามช่องทางรับเอกสารจากฝ่ายบุคคลหรือฝ่ายเงินเดือนก่อน บางบริษัทแจกเป็นกระดาษ บางแห่งส่งไฟล์ให้เป็นรายบุคคล หรือเปิดให้ดาวน์โหลดผ่านระบบพนักงาน
กรณีบริษัทใช้สำนักงานบัญชีหรือผู้ให้บริการ Payroll ภายนอก ควรติดต่อผู้ประสานงานของบริษัทให้ช่วยดำเนินการ เพราะพนักงานอาจไม่ได้มีสิทธิเข้าถึงผู้ให้บริการโดยตรง และต้องมีการตรวจสอบตัวตนก่อนส่งเอกสารรายได้
หากเป็นพนักงานของบริษัทจัดหาบุคลากรที่ถูกส่งไปทำงานในสถานประกอบการอีกแห่ง ควรตรวจจากสัญญาและสลิปเงินเดือนว่าใครเป็นนายจ้างและผู้จ่ายเงิน แล้วติดต่อหน่วยงานนั้น ไม่ควรสรุปว่าต้องขอจากบริษัทเจ้าของสถานที่ทำงานเสมอไป
คนลาออกหรือเปลี่ยนงาน: ขอจากนายจ้างเดิมด้วย
นายจ้างใหม่ไม่ได้ออกหนังสือรับรองแทนเงินได้ที่นายจ้างเดิมจ่ายให้ ดังนั้น หากเปลี่ยนงานระหว่างปี ควรเก็บเอกสารจากแต่ละแห่งให้ครบ แม้จะทำงานกับบริษัทเดิมเพียงช่วงสั้น ๆ ก็ตาม
ก่อนวันทำงานสุดท้าย ควรขอชื่อผู้ประสานงาน ช่องทางติดตาม และวิธีรับเอกสารหลังพ้นสภาพพนักงาน โดยเฉพาะบริษัทที่ปิดสิทธิใช้อีเมลหรือระบบพนักงานทันทีเมื่อออกจากงาน
การเตรียมเรื่องนี้ควรทำควบคู่กับการส่งมอบงานและตรวจเงินงวดสุดท้าย หากกำลังวางแผนออกจากงาน สามารถอ่านเพิ่มเติมเรื่อง ลาออกต้องแจ้งล่วงหน้ากี่วัน และควรนับตามรอบจ่ายค่าจ้างอย่างไร
ฟรีแลนซ์และผู้รับจ้าง: ติดต่อผู้ว่าจ้างที่หักภาษี
หากรับงานจากบริษัทและได้รับค่าตอบแทนหลังหักภาษี ให้ขอหนังสือรับรองจากฝ่ายบัญชีหรือผู้ประสานงานของบริษัทผู้ว่าจ้าง พร้อมแจ้งงานที่ทำ วันที่รับเงิน และเลขที่ใบแจ้งหนี้หรือเอกสารอ้างอิงถ้ามี
สำหรับงานที่รับผ่านเอเจนซีหรือแพลตฟอร์ม ควรตรวจสอบว่าใครเป็นผู้จ่ายเงินและผู้หักภาษีตามรายการนั้นจริง ๆ เพราะผู้ที่ติดต่อมอบหมายงานกับนิติบุคคลที่จ่ายเงินอาจเป็นคนละราย
อย่าสรุปจากคำว่า “ฟรีแลนซ์” เพียงอย่างเดียวว่าจะถูกหักภาษีในอัตราใด หรือต้องได้รับหนังสือรับรองเมื่อไร การจัดประเภทเงินได้และหน้าที่หักภาษีต้องพิจารณาลักษณะงาน ผู้จ่ายเงิน และหลักเกณฑ์ที่เกี่ยวข้องด้วย
นายจ้างต้องออก 50 ทวิให้เมื่อไร
กำหนดออกเอกสารไม่เหมือนกันทุกประเภทเงินได้ สำหรับคนทำงานควรแยกอย่างน้อยสามกรณีต่อไปนี้
ทำงานจนสิ้นปี: ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป
กรณีเงินได้ที่หักภาษีตามมาตรา 50(1) เช่น เงินเดือนจากการจ้างแรงงาน กฎหมายกำหนดให้ออกหนังสือรับรองภายในวันที่ 15 กุมภาพันธ์ของปีถัดจากปีภาษี
ตัวอย่างเช่น หนังสือรับรองสำหรับเงินเดือนปีภาษี 2569 ของผู้ที่ทำงานจนสิ้นปี มีกำหนดออกภายในวันที่ 15 กุมภาพันธ์ 2570 ทั้งนี้ บริษัทสามารถออกให้ก่อนกำหนดได้ ไม่จำเป็นต้องรอถึงวันสุดท้าย The Revenue Department (rd.go. ...
ออกจากงานระหว่างปี: ภายในหนึ่งเดือนนับแต่วันที่ออกจากงาน
สำหรับกรณีตามมาตรา 50(1) ที่ผู้ถูกหักภาษีออกจากงานระหว่างปี กำหนดออกหนังสือรับรองคือ ภายในหนึ่งเดือนนับแต่วันที่ออกจากงาน จึงไม่ควรเข้าใจว่าทุกคนต้องรอรับเอกสารพร้อมพนักงานที่ยังทำงานอยู่ในเดือนกุมภาพันธ์ปีถัดไป The Revenue Department (rd.go. ...
หากมีเงินจ่ายตามมาหลังออกจากงาน เช่น โบนัสหรือค่าคอมมิชชัน ควรถามฝ่ายบัญชีเพิ่มเติมว่าเงินดังกล่าวจ่ายในปีภาษีใด และจะออกเอกสารสำหรับรายการนั้นอย่างไร เพื่อไม่ให้ตกหล่นหรือใช้เอกสารซ้ำกัน
ประเด็นสิทธิได้รับเงินกับประเด็นเอกสารภาษีควรตรวจแยกกัน โดยผู้ที่มีค่าคอมมิชชันค้างจ่ายสามารถอ่านเรื่อง ลาออกก่อนลูกค้าจ่ายเงิน ยังมีสิทธิได้รับค่าคอมมิชชันหรือไม่ ประกอบการตรวจเงื่อนไขของตน
เงินได้อื่น: หลายกรณีต้องออกทันทีเมื่อหักภาษี
การหักภาษีตามมาตรา 3 เตรส และกรณีตามมาตรา 50(2) (3) หรือ (4) โดยหลักต้องออกหนังสือรับรองทันทีทุกครั้งที่มีการหักภาษี ทั้งนี้ ต้องพิจารณาข้อยกเว้นหรือหลักเกณฑ์เฉพาะที่ใช้กับรายการนั้นด้วย กรมสรรพากร - The Revenue Department (rd.go.th)
สำหรับผู้รับจ้างอิสระ จุดที่ต้องระวังคือ รายได้จากการรับทำงานบางลักษณะอาจเข้ามาตรา 40(2) และเกี่ยวข้องกับการหักภาษีตามมาตรา 50(1) จึงไม่ควรเหมารวมว่ารายได้ของฟรีแลนซ์ทุกประเภทมีกำหนดออกเอกสารทันทีเหมือนกันทั้งหมด หากไม่แน่ใจ ให้ถามฝ่ายบัญชีว่ารายการนั้นจัดเป็นเงินได้ประเภทใดและใช้หลักเกณฑ์ใด
ได้รับ 50 ทวิแล้ว ต้องตรวจอะไรบ้าง
อย่าเพิ่งเก็บเอกสารเข้าลิ้นชักทันที ควรตรวจข้อมูลตั้งแต่วันที่ได้รับ เพราะการแก้ไขก่อนใกล้กำหนดยื่นภาษีช่วยลดการติดตามหลายรอบได้
1. ชื่อและเลขประจำตัวผู้เสียภาษีของผู้รับเงิน
ตรวจชื่อ นามสกุล และเลขประจำตัวให้ตรงกับเจ้าของรายได้จริง โดยเฉพาะผู้ที่เปลี่ยนชื่อหรือมีข้อมูลในระบบบริษัทไม่เป็นปัจจุบัน ความผิดพลาดของเลขประจำตัวอาจทำให้การตรวจสอบข้อมูลระหว่างเอกสารกับระบบภาษีมีปัญหา
2. ข้อมูลผู้จ่ายเงิน
ตรวจชื่อบริษัทหรือผู้จ่ายเงิน เลขประจำตัวผู้เสียภาษี และที่อยู่ อย่าอาศัยเพียงชื่อแบรนด์ที่คุ้นเคย เพราะชื่อแบรนด์อาจต่างจากชื่อนิติบุคคลที่จ่ายเงิน
3. ปีภาษีและรายการจ่ายเงิน
เอกสารต้องตรงกับปีที่กำลังนำไปใช้งาน หากได้รับไฟล์หลายปีพร้อมกัน ควรแยกเก็บอย่างชัดเจน รวมทั้งตรวจว่ามีเอกสารฉบับแก้ไขหรือใบแทนอยู่ในชุดเดียวกันหรือไม่
4. ประเภทเงินได้และจำนวนเงิน
เปรียบเทียบกับสลิปเงินเดือน รายละเอียดโบนัส ค่าคอมมิชชัน หรือค่าจ้างตามสัญญา โดยดูยอดเงินได้ตามรายการ ไม่ใช่นำยอดสุทธิที่เข้าธนาคารมาเทียบตรง ๆ แล้วสรุปว่าเอกสารผิด
5. จำนวนภาษีที่หักไว้
แยกภาษีหัก ณ ที่จ่ายออกจากเงินสมทบประกันสังคม เงินสะสมกองทุนสำรองเลี้ยงชีพ และรายการหักอื่น เพราะรายการเหล่านี้มีบทบาทในการคำนวณต่างกัน ไม่สามารถรวมทั้งหมดเป็นภาษีที่ชำระไว้แล้วได้
6. ความครบถ้วนของเอกสารและการรับรอง
ตรวจว่าเอกสารอ่านได้ครบทุกช่อง มีข้อมูลระบุตัวหนังสือรับรองและการลงชื่อหรือรับรองตามรูปแบบที่เกี่ยวข้อง หากข้อมูลขาด ไม่ควรเติมตัวเลขหรือแก้ข้อความเอง ควรให้ผู้ออกเอกสารตรวจสอบและดำเนินการให้ถูกต้อง
กรมสรรพากรมีคำแนะนำเกี่ยวกับรายการในหนังสือรับรอง ทั้งข้อมูลผู้จ่าย ผู้รับ ประเภทเงินได้ จำนวนเงิน และภาษี รวมถึงรายละเอียดประกอบอื่นที่อาจระบุไว้ จึงใช้เป็นแนวทางตรวจเอกสารได้ rd.go.th
ใช้ 50 ทวิยื่นภาษีอย่างไร โดยเฉพาะเมื่อเปลี่ยนงาน
50 ทวิเป็นหลักฐานประกอบการรวบรวมข้อมูล แต่การยื่นภาษีต้องพิจารณารายได้ที่เกี่ยวข้องทั้งหมด ไม่ใช่เลือกใช้เฉพาะเอกสารจากนายจ้างปัจจุบัน หรือเฉพาะใบที่มีภาษีถูกหักไว้มากที่สุด
สำหรับผู้มีเงินได้จากการจ้างแรงงานตามมาตรา 40(1) ประเภทเดียว แบบที่เกี่ยวข้องคือ ภ.ง.ด.91 ส่วนผู้มีเงินได้ประเภทอื่นที่ต้องนำมารวมยื่นด้วย โดยทั่วไปจะเกี่ยวข้องกับ ภ.ง.ด.90 การมีนายจ้างหลายแห่งจึงไม่ได้ทำให้ต้องใช้ ภ.ง.ด.90 โดยอัตโนมัติ ต้องดูประเภทเงินได้เป็นหลัก กรมสรรพากร - The Revenue Department (rd.go.th)
ตัวอย่างการรวมเอกสารจากนายจ้างสองแห่ง
สมมติว่าในปีเดียวกัน ผู้ทำงานมีเอกสารดังนี้
- บริษัทเดิม: เงินได้ 180,000 บาท ภาษีหัก ณ ที่จ่าย 3,000 บาท
- บริษัทใหม่: เงินได้ 240,000 บาท ภาษีหัก ณ ที่จ่าย 6,000 บาท
เมื่อรวบรวมข้อมูล จะได้เงินได้จากทั้งสองบริษัท 420,000 บาท และภาษีหัก ณ ที่จ่ายรวม 9,000 บาท ตัวเลขนี้เป็นตัวอย่างสมมติเพื่ออธิบายการรวมเอกสาร ไม่ใช่การคำนวณภาษีหัก ณ ที่จ่ายที่ควรเกิดขึ้นจริงสำหรับทุกคน
จากนั้นจึงนำเงินได้ไปคำนวณตามหลักเกณฑ์ หักค่าใช้จ่ายและค่าลดหย่อนที่ใช้สิทธิได้ แล้วนำภาษีที่ถูกหักไว้มาเป็นเครดิตภาษีตามเงื่อนไขกฎหมาย หากยอดที่ชำระไว้เกินกว่าภาษีที่ต้องเสีย อาจมีสิทธิขอคืนส่วนเกิน แต่หากยังไม่ครบก็อาจต้องชำระเพิ่ม กรมสรรพากร - The Revenue Department (rd.go.th)
ข้อผิดพลาดที่ต้องระวังคือ นำทั้งหนังสือรับรองฉบับเดิมและฉบับแก้ไขมารวมเป็นรายได้สองครั้ง หรือกรอกยอดจากเอกสารเพิ่ม ทั้งที่ระบบมีรายการเดียวกันอยู่แล้ว ควรตรวจชื่อผู้จ่าย ปีภาษี และรายละเอียดรายการก่อนยืนยันแบบทุกครั้ง
วิธีขอ 50 ทวิจาก HR หรือผู้ว่าจ้างให้ได้ข้อมูลครบ
คำขอที่ชัดเจนช่วยให้เจ้าหน้าที่ค้นข้อมูลได้เร็ว ควรระบุชื่อ รหัสพนักงานถ้ามี ปีภาษีที่ต้องการ ช่วงเวลาทำงานหรือรายการรับเงิน และช่องทางที่สะดวกรับเอกสาร
หากขอย้อนหลังหลายปี ให้ระบุแต่ละปีอย่างชัดเจน ส่วนเลขประจำตัวผู้เสียภาษีหรือสำเนาเอกสารยืนยันตัวตน ควรส่งเฉพาะเมื่อจำเป็น ผ่านช่องทางที่บริษัทกำหนดและตรวจสอบผู้รับแล้ว
ตัวอย่างข้อความขอจากนายจ้างเดิม
เรื่อง ขอหนังสือรับรองการหักภาษี ณ ที่จ่าย ประจำปีภาษี [ปี]
เรียน ฝ่ายบุคคล/ฝ่ายเงินเดือน
ขอหนังสือรับรองการหักภาษี ณ ที่จ่าย ประจำปีภาษี [ปี] ของ [ชื่อ–นามสกุล] รหัสพนักงาน [ถ้ามี] ซึ่งปฏิบัติงานระหว่างวันที่ [วันเริ่มงาน] ถึงวันที่ [วันสิ้นสุดการทำงาน] เพื่อใช้ประกอบการยื่นภาษีเงินได้บุคคลธรรมดา
รบกวนแจ้งกำหนดออกเอกสารและช่องทางรับ หากต้องยืนยันตัวตนหรือส่งข้อมูลเพิ่มเติม กรุณาแจ้งขั้นตอนที่บริษัทกำหนด ขอบคุณครับ/ค่ะ
ตัวอย่างข้อความขอจากผู้ว่าจ้าง
ขอหนังสือรับรองการหักภาษี ณ ที่จ่ายสำหรับค่าจ้างงาน [ชื่องาน/เลขที่ใบแจ้งหนี้] ที่ชำระเมื่อวันที่ [วันที่] ยอดค่าจ้างก่อนหักภาษี [จำนวน] บาท และภาษีที่หักไว้ [จำนวน] บาท รบกวนตรวจสอบข้อมูลและแจ้งช่องทางจัดส่งเอกสารให้ด้วยครับ/ค่ะ
ข้อความเหล่านี้ควรใช้ข้อมูลตามหลักฐานที่มี หากยังไม่ทราบยอดภาษีที่ถูกหักแน่ชัด ให้ขอรายละเอียดจากผู้จ่ายก่อน ไม่จำเป็นต้องใส่ตัวเลขประมาณการลงไปเพื่อให้คำขอดูครบ
50 ทวิหาย ข้อมูลผิด หรือบริษัทไม่ออกให้ ต้องทำอย่างไร
แต่ละปัญหามีวิธีดำเนินการต่างกัน การบอกผู้ออกเอกสารให้ตรงตั้งแต่ต้นจะช่วยลดความสับสนระหว่างการขอใบแทนกับการขอแก้ไขข้อมูล
เอกสารหายหรือชำรุด: ขอใบแทนจากผู้ออกเดิม
หากได้รับหนังสือรับรองแล้วแต่ทำหายหรือเอกสารชำรุด ให้ติดต่อผู้จ่ายเงินเพื่อขอ ใบแทนหนังสือรับรองการหักภาษี ณ ที่จ่าย
ประกาศอธิบดีกรมสรรพากรกำหนดแนวทางให้ผู้ออกใช้สำเนาคู่ฉบับเป็นหลักฐานในการออกใบแทน โดยมีข้อความว่า “ใบแทน” ด้านบนและลงลายมือชื่อรับรองตามหลักเกณฑ์ จึงควรให้ผู้ออกเดิมดำเนินการ ไม่ควรดาวน์โหลดแบบเปล่ามากรอกแทนด้วยตนเอง กรมสรรพากร - The Revenue Department (rd.go.th)
ชื่อ เลขประจำตัว หรือยอดเงินผิด: ขอให้ตรวจต้นทางก่อนแก้
แจ้งให้ชัดว่าพบความคลาดเคลื่อนตรงไหน พร้อมส่งหลักฐานที่เกี่ยวข้อง เช่น สลิปเงินเดือนหรือรายละเอียดการจ่ายค่าจ้าง และขอให้ผู้ออกตรวจสอบทั้งหนังสือรับรองกับข้อมูลที่นำส่งกรมสรรพากร
เมื่อได้รับฉบับแก้ไข ควรให้ผู้จ่ายยืนยันว่าใช้แทนฉบับใด แล้วแยกเอกสารฉบับเดิมออกจากชุดที่จะใช้ยื่นภาษี หากยื่นแบบไปก่อนพบความผิดพลาด ควรตรวจว่าต้องแก้ไขแบบหรือยื่นเพิ่มเติมอย่างไรตามข้อเท็จจริง
ยังไม่ได้รับเอกสาร: ติดตามเป็นลายลักษณ์อักษร
เริ่มจากสอบถามว่าเอกสารออกแล้วหรือยัง ส่งผ่านช่องทางใด และติดปัญหาข้อมูลส่วนไหน หากพ้นกำหนดที่เกี่ยวข้องแล้ว ให้ติดตามอีกครั้งโดยแนบคำขอเดิมและขอวันดำเนินการที่ชัดเจน
หากติดต่อไม่ได้ บริษัทปิดกิจการ หรือยังไม่ได้รับความร่วมมือ ควรรวบรวมสลิปเงินเดือน หลักฐานรับเงิน และประวัติการติดตามไว้ แล้วสอบถามสำนักงานสรรพากรหรือ RD Intelligence Center โทร. 1161 ถึงแนวทางดำเนินการสำหรับกรณีของตน ไม่ควรรอจนพ้นกำหนดยื่นแบบโดยไม่ขอคำแนะนำ กรมสรรพากร - The Revenue Department (rd.go.th)
ขอ 50 ทวิออนไลน์ได้ไหม และ D-MyTax ช่วยอะไรได้บ้าง
คำว่า “ขอออนไลน์” อาจหมายถึงคนละเรื่อง จึงควรแยกให้ชัดระหว่างการรับเอกสารจากผู้จ่ายเงินกับการตรวจสอบข้อมูลที่กรมสรรพากรมีอยู่
ขอเอกสารผ่านระบบบริษัทหรืออีเมล
หากนายจ้างมีระบบดาวน์โหลดเอกสารหรือส่งไฟล์ให้พนักงาน สามารถใช้ช่องทางนั้นตามขั้นตอนของบริษัท โดยตรวจว่าปีภาษีถูกต้อง ข้อมูลครบ และเป็นฉบับที่บริษัทออกให้จริง
เอกสารที่จัดทำด้วยคอมพิวเตอร์ไม่ได้หมายความว่าใช้ไม่ได้เพียงเพราะไม่มีลายเซ็นสดทุกฉบับ เพราะหลักเกณฑ์ของกรมสรรพากรรองรับวิธีลงชื่อบางรูปแบบ เช่น การประทับลายมือชื่อหรือพิมพ์ลายมือชื่อที่จัดเก็บไว้ อย่างไรก็ตาม ควรให้ผู้ออกยืนยันรูปแบบเอกสารหากมีข้อสงสัย กรมสรรพากร - The Revenue Department (rd.go.th)
ตรวจข้อมูลเงินได้ผ่าน D-MyTax
กรมสรรพากรมีระบบ D-MyTax สำหรับเข้าถึงบริการภาษี โดยการเข้าดูข้อมูลเงินได้และภาษีหัก ณ ที่จ่ายเกี่ยวข้องกับการยืนยันตัวตนผ่าน Digital ID ตามช่องทางที่ระบบรองรับ rd.go.th
อย่างไรก็ตาม ข้อมูลในระบบต้องนำมาตรวจเทียบกับหลักฐานของตน ไม่ควรถือว่ารายได้ที่ไม่ปรากฏในระบบเป็นรายได้ที่ไม่ต้องยื่น กรมสรรพากรอธิบายว่าข้อมูลที่แสดงขึ้นอยู่กับข้อมูลที่ได้รับจากช่องทางที่เกี่ยวข้อง และผู้ยื่นต้องตรวจความถูกต้องครบถ้วนก่อนใช้ยื่นแบบ กรมสรรพากร - The Revenue Department (rd.go.th)
ดังนั้น การตรวจข้อมูลผ่านระบบภาษีจึงไม่ได้หมายความว่าจะดาวน์โหลดหนังสือรับรองที่นายจ้างทุกแห่งออกให้ได้เสมอไป หากต้องการเอกสารของผู้จ่ายรายใด ควรติดต่อรายนั้นโดยตรงด้วย
กรณีผู้จ่ายใช้ e-Withholding Tax
รายการที่ดำเนินการผ่านระบบ e-Withholding Tax ตามหลักเกณฑ์มีข้อยกเว้นเรื่องการออกหนังสือรับรอง และมีหลักฐานข้อมูลอิเล็กทรอนิกส์ที่เกี่ยวข้อง ผู้รับเงินจึงควรถามผู้จ่ายว่ารายการของตนใช้ระบบนี้หรือไม่ และตรวจสอบหลักฐานได้จากช่องทางใด rd.go.th
การโอนเงินผ่านแอปธนาคารทั่วไปไม่ได้แปลว่าเป็น e-Withholding Tax โดยอัตโนมัติ ต้องตรวจจากบริการที่ผู้จ่ายใช้จริง
นายจ้างและ HR ควรจัดการ 50 ทวิอย่างไรให้พนักงานใช้งานได้ทัน
สำหรับองค์กร ปัญหาที่ควรป้องกันไม่ได้มีเพียงการออกเอกสารล่าช้า แต่รวมถึงการส่งผิดคน ข้อมูลไม่ตรงกับระบบเงินเดือน และไม่มีผู้รับผิดชอบเมื่ออดีตพนักงานขอเอกสารย้อนหลัง
แนวทางดำเนินงานที่นำไปใช้ได้ ได้แก่
- กำหนดผู้รับผิดชอบการจัดทำ ตรวจสอบ อนุมัติ และส่งเอกสารให้ชัดเจน
- แยกรายชื่อพนักงานที่ออกระหว่างปีออกจากงานออกเอกสารประจำปี เพื่อควบคุมกำหนดเวลาให้ถูกต้อง
- ตรวจยอดเงินได้และภาษีกับข้อมูลเงินเดือนและข้อมูลนำส่งก่อนออกหนังสือรับรอง
- มีช่องทางขอใบแทนและแจ้งแก้ไขข้อมูล พร้อมบันทึกว่าฉบับใดเป็นฉบับที่ใช้แทน
- จัดส่งเป็นรายบุคคลและตรวจผู้รับก่อนส่ง เพราะเอกสารมีทั้งข้อมูลรายได้และข้อมูลระบุตัวบุคคล
หากใช้ผู้ให้บริการภายนอก ควรกำหนดในขอบเขตงานว่าใครจัดทำ 50 ทวิ ใครตรวจ ใครส่งให้พนักงาน และใครรับผิดชอบการแก้ไขย้อนหลัง สามารถใช้แนวทางจากบทความ จ้างทำ Payroll ภายนอก: กำหนดความรับผิดชอบและดูแลข้อมูลอย่างไร เพื่อจัดกระบวนการให้ชัดเจนขึ้น
คำถามที่พบบ่อยเกี่ยวกับหนังสือรับรอง 50 ทวิ
1. ไม่ถูกหักภาษีจากเงินเดือน ยังต้องตรวจเอกสารรายได้ไหม
ควรตรวจและขอเอกสารสรุปเงินได้จากฝ่ายเงินเดือน แม้ยอดภาษีที่หักไว้เป็นศูนย์ เพราะการไม่มีภาษีถูกหักระหว่างปีไม่ได้ทำให้สรุปได้ทันทีว่าไม่มีหน้าที่ยื่นแบบ ต้องพิจารณาเกณฑ์การยื่นและรายได้ทั้งหมดของตนด้วย
2. เปลี่ยนงานหลายครั้ง ต้องเก็บ 50 ทวิทุกบริษัทหรือไม่
ควรเก็บจากผู้จ่ายแต่ละรายให้ครบ แล้วตรวจว่ารายได้และภาษีของแต่ละแห่งถูกรวมอย่างถูกต้อง การใช้เฉพาะเอกสารจากบริษัทล่าสุดอาจทำให้ข้อมูลทั้งปีขาดหาย
3. ลาออกแล้วต้องรอเดือนกุมภาพันธ์ปีหน้าหรือไม่
สำหรับกรณีตามมาตรา 50(1) ที่ออกจากงานระหว่างปี กำหนดออกหนังสือรับรองคือภายในหนึ่งเดือนนับแต่วันที่ออกจากงาน ไม่ใช่รอกำหนดประจำปีเสมอไป ส่วนเงินที่จ่ายเพิ่มเติมภายหลังควรสอบถามการออกเอกสารแยกตามรายการ
4. มี 50 ทวิแล้ว แปลว่าไม่ต้องยื่นภาษีอีกใช่ไหม
ไม่ใช่ หนังสือรับรองเป็นหลักฐานเงินได้และภาษีที่หักไว้ ส่วนหน้าที่ยื่นแบบและภาษีที่ต้องชำระต้องพิจารณาตามหลักเกณฑ์ของผู้มีเงินได้แต่ละคน
5. ยอดภาษีใน 50 ทวิจะได้รับคืนทั้งหมดหรือไม่
ไม่จำเป็น ต้องคำนวณภาษีของปีนั้นก่อน หากภาษีที่ชำระไว้เกินกว่าที่ต้องเสียจึงพิจารณาขอคืนส่วนเกินตามเงื่อนไข การมีเอกสารเพียงอย่างเดียวไม่รับประกันว่าจะได้รับเงินคืน
6. มีข้อมูลใน D-MyTax แล้ว ยังควรเก็บ 50 ทวิหรือไม่
ควรเก็บเอกสารและหลักฐานที่เกี่ยวข้องไว้ตรวจเทียบ โดยเฉพาะกรณีมีการแก้ไขข้อมูล รายได้หลายแห่ง หรือข้อมูลในระบบยังไม่ตรงกับที่ได้รับจริง
7. ขอ 50 ทวิย้อนหลังได้ไหม
สามารถติดต่อผู้จ่ายเงินเพื่อขอเอกสารย้อนหลัง โดยระบุปีภาษีและช่วงเวลาทำงานให้ชัด หากเคยออกให้แล้วแต่สูญหาย ให้แจ้งว่าต้องการใบแทน ส่วนกรณีผู้จ่ายค้นข้อมูลไม่ได้หรือติดต่อไม่ได้ ควรนำหลักฐานที่มีไปขอคำแนะนำจากกรมสรรพากร
ก่อนยื่นภาษี ควรจัดการเอกสารให้ครบสามเรื่อง
เริ่มจากตรวจว่ามีรายได้จากผู้จ่ายกี่ราย จากนั้นขอ 50 ทวิหรือหลักฐานที่เกี่ยวข้องให้ครบ และเทียบยอดกับเอกสารรับเงินของตน หากพบข้อมูลผิดให้ติดตามแก้ไขตั้งแต่เนิ่น ๆ โดยเก็บประวัติการติดต่อไว้ด้วย
สำหรับคนกำลังเปลี่ยนงาน การขอช่องทางติดต่อฝ่ายเงินเดือนก่อนออกจากบริษัทเป็นเรื่องเล็กที่ช่วยลดภาระภายหลังได้มาก ส่วนคนที่ได้รับเอกสารแล้ว ควรจำไว้ว่า ความครบถ้วนของรายได้และความถูกต้องของยอดภาษีสำคัญกว่าการมีเอกสารอยู่ในมือเพียงอย่างเดียว
แหล่งข้อมูลอ้างอิง
- ประมวลรัษฎากร มาตรา 38–64 รวมมาตรา 50 ทวิ และหลักเกณฑ์เครดิตภาษี
- กรมสรรพากร: คำแนะนำในการออกหนังสือรับรองการหักภาษี ณ ที่จ่าย
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 62 เรื่องกำหนดแบบหนังสือรับรอง
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 146 เรื่องการออกใบแทน
- กรมสรรพากร: คำถามและคำตอบเกี่ยวกับข้อมูลใน My Tax Account
ขอบเขตเนื้อหา: หลักทั่วไปเกี่ยวกับเอกสารภาษีเงินได้บุคคลธรรมดาในประเทศไทย ตรวจสอบแหล่งข้อมูลวันที่ 27 กันยายน 2569 การจัดประเภทเงินได้และข้อยกเว้นเฉพาะต้องพิจารณาตามข้อเท็จจริงของแต่ละรายการ